Una pyme debe un monto X al fisco. ARCA traba el embargo y la orden llega a los cinco bancos donde la empresa tiene cuenta. Cada uno retiene el total, porque ninguno sabe qué hizo el otro. Resultado: la empresa tiene inmovilizado cinco veces lo que debe. No es un caso de laboratorio. Lo describe con precisión la contadora Miriam Roldán en una nota publicada esta semana en Ámbito, y los números que acompañan su análisis deberían preocupar a cualquiera que piense en el entramado productivo.
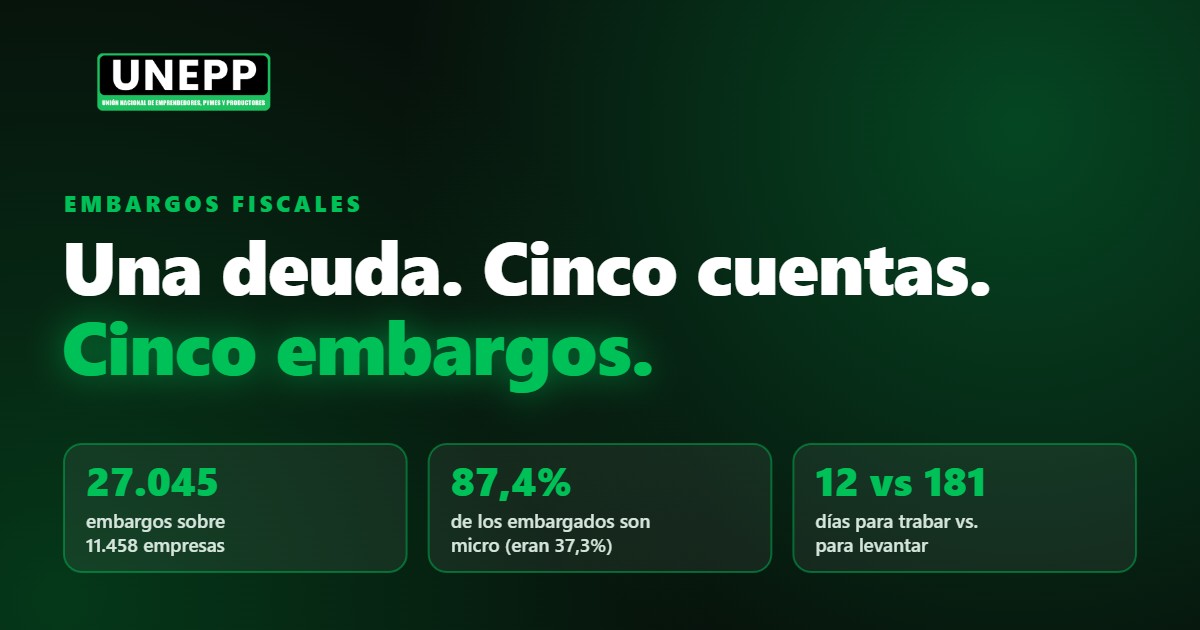
Los números
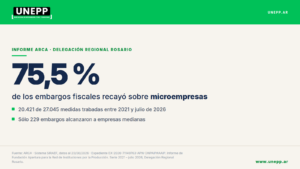
Según los datos que releva la nota, entre 2021 y julio de 2026 la Delegación Regional Rosario de ARCA trabó 27.045 embargos sobre 11.458 empresas. En ese período las microempresas pasaron de ser el 37,3% de los embargados al 87,4%, y el promedio de medidas por empresa subió de 1 a 3,2. Hay casos en los que las cuentas quedaron embargadas a los 12 días corridos del vencimiento. Mientras tanto, levantar un embargo le lleva a una microempresa, en promedio, 181 días.
Seis meses sin poder mover fondos son seis meses sin pagar sueldos, proveedores ni las cuotas del plan de facilidades que justamente permitiría regularizar la deuda.
Un efecto dominó
El problema no termina en la cuenta bancaria. El embargo no distingue entre fondos libres y fondos afectados a salarios o aportes retenidos. Si la plata queda inmovilizada, el plan de pagos caduca. El perfil de cumplimiento se deteriora y cierra el acceso a nuevas facilidades. La deuda previsional impide tomar crédito bancario y la deuda tributaria impide contratar con el Estado. Al mismo tiempo se bloquean la vía administrativa, la financiera y la comercial. Una pyme que podía pagar termina sin poder hacerlo.
Lo que se puede corregir
Nada de esto requiere renunciar al cobro. Requiere ordenar el procedimiento. Las propuestas que plantea Roldán van en la dirección correcta:
- Instancia previa obligatoria antes de emitir la boleta de deuda, con plazos diferenciados según la categoría MiPyME.
- Tope conjunto de retención: que la suma de lo embargado en todas las entidades no supere lo reclamado más intereses y costas.
- Clearing de embargos: un mecanismo de información recíproca entre bancos para que, una vez cubierto el monto, el resto de las retenciones se libere automáticamente.
- Monto mínimo de traba, por debajo del cual haga falta autorización judicial.
- Desafectación de fondos destinados a salarios y a aportes retenidos.
- Levantamiento dentro de las 48 horas de acreditado el pago.
Lo que pedimos
En UNEPP no discutimos que el Estado deba cobrar lo que se le debe. Lo que pedimos es que lo haga con un sistema que no multiplique el daño. Hoy la información existe, porque ARCA sabe cuánto reclama y cada banco sabe cuánto retuvo. Lo que falta es que esa información circule. Pedimos a ARCA y al BCRA que expliquen por qué ese cruce no se hace y cuándo se va a implementar. También pedimos al Congreso que evalúe incorporar estas garantías al procedimiento fiscal.
Una herramienta de cobro que deja sin caja a quien quiere pagar no cumple su función. La castiga.
UNEPP – Unión Nacional de Emprendedores, Pymes y Productores