El informe N.º 130 de la Contraloría Municipal muestra un déficit semestral de $2.354 millones, sueldos que absorben el 75,52% de lo que ingresa y una mora que trepó 26% en un trimestre. Para UNEPP, esos números no describen un problema contable: describen el costo real que el comercio y la producción local financian con sus tasas.
El municipio de San Martín de los Andes cerró el primer semestre de 2026 con un déficit acumulado de $2.354.607.583,70. Ingresaron $42.703,2 millones y se gastaron $45.057,8 millones. El dato no surge de una denuncia opositora ni de una estimación privada: está en el informe trimestral N.º 130 de la propia Contraloría Municipal, el organismo que el municipio se dio a sí mismo para controlarse.
Vale detenerse en cómo se llegó ahí. El primer trimestre había cerrado con un superávit de $672,1 millones. El segundo, con un déficit de $3.026,6 millones. Es decir: el desequilibrio no viene arrastrado de años, se produjo en tres meses.
El número que a las pymes les resulta familiar
De cada $100 que entraron a la caja municipal, $75,52 se fueron en sueldos y aportes patronales: $32.252,4 millones en el semestre. En marzo esa relación era del 66,47%. Nueve puntos de deterioro en un trimestre.
Y acá aparece la paradoja que cualquier comerciante entiende de inmediato: la planta se redujo de 919 a 890 agentes, pero el gasto en personal creció igual. Veintinueve agentes menos y una factura más pesada. La explicación está en el mismo informe:
- $1.748,8 millones en horas extra a lo largo de seis meses.
- Un pico de $557,5 millones solo en mayo, el mes más costoso del período.
- Más de 300 empleados que cobran adicional por tarea insalubre además de las horas extra.
Ninguna pyme de la región podría sostener una estructura así. Si el 75% de la facturación se va en salarios antes de pagar alquiler, insumos, energía, impuestos y proveedores, el negocio cierra. No es una opinión ideológica: es aritmética. La diferencia es que la pyme que llega a ese punto baja la persiana, y el municipio que llega a ese punto tiene otra herramienta a mano: la tasa.
La mora no es viveza: es un síntoma
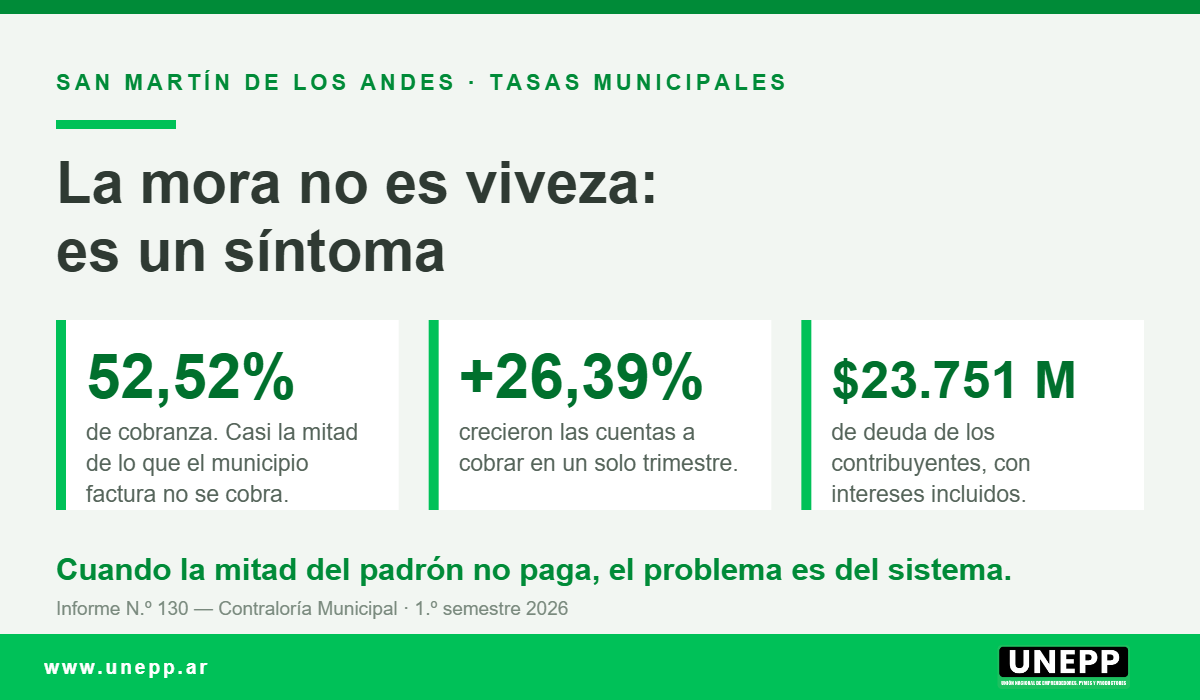
El informe registra que las cuentas a cobrar crecieron 26,39% en un solo trimestre, de $12.168,6 a $15.380,1 millones. Con intereses, la deuda de los contribuyentes con el municipio asciende a $23.751,8 millones. La tasa de cobranza cayó al 52,52%, 2,19 puntos por debajo de la de un año atrás. En paralelo, el pasivo corriente creció 11,9% hasta los $14.528 millones.
Que casi la mitad de lo que el municipio factura no se cobre merece una lectura menos cómoda que la de siempre. Cuando uno o dos contribuyentes no pagan, el problema es de esos contribuyentes. Cuando casi la mitad del padrón no paga, el problema es del sistema: o las tasas superaron lo que la actividad económica local puede absorber, o lo que se cobra dejó de tener relación visible con el servicio que se presta. Probablemente ambas cosas.
Conviene recordar algo elemental de nuestro derecho tributario: la tasa no es un impuesto. Se cobra contra la prestación efectiva de un servicio y su monto debe guardar una relación razonable con el costo de ese servicio. Cuando la estructura crece por encima de la capacidad de pago de los vecinos y las empresas, la tasa deja de ser la contraprestación de un servicio y pasa a ser, en los hechos, un impuesto a la actividad.
La propia Contraloría dice que no alcanza
El informe no se limita al diagnóstico: propone un plan en tres fases —conciliación de deudas en 30 días, reformas operativas entre los meses 4 y 6, y mejoras de cobranza posteriores— y estima el ahorro por eficiencia en $3.179 millones anuales.
El propio organismo aclara que no alcanza: el déficit semestral anualizado ronda los $4.709 millones. Aun ejecutando el plan completo y con éxito, falta más de un tercio.
Esa brecha es, en definitiva, la pregunta que a UNEPP le importa: ¿de dónde va a salir? Porque hay dos caminos posibles. Uno es revisar en serio la estructura de gasto, empezando por el régimen de horas extra y los adicionales que la Contraloría señaló con precisión. El otro es trasladarlo al padrón: aumentar tasas, ampliar bases imponibles y endurecer el cobro sobre los mismos de siempre —los que están registrados, los que están al día, los que no pueden esconderse porque tienen la persiana a la calle.
Lo que pedimos
UNEPP no viene a imputar responsabilidades: viene a pedir claridad, y a pedirla antes de que la discusión llegue como aumento en la boleta.
- Que se informe públicamente el destino de la brecha. Si el plan de la Contraloría cubre $3.179 millones de $4.709 millones, el municipio debería explicar con qué cubre el resto, y hacerlo antes de cualquier ordenanza tarifaria.
- Correspondencia verificable entre tasa y servicio. Que cada tasa que paga un comercio o una pyme pueda explicarse contra el costo del servicio que financia. Es lo que manda la naturaleza jurídica del tributo.
- Auditoría del régimen de horas extra y adicionales. $1.748,8 millones en seis meses con una planta que se achicó es un dato que requiere explicación pública, no interna.
- Un plan de regularización razonable antes que un apriete de cobranza. Con 47,5% de incobrabilidad, la respuesta eficaz no es el recargo: es entender por qué no pagan y ofrecer condiciones que permitan volver al sistema.
- Publicación accesible de los informes de Contraloría. Que estos datos lleguen al contribuyente sin que haga falta buscarlos: el que financia tiene derecho a saber.
El municipio de San Martín de los Andes tiene un problema de gasto, no de recaudación. Los ingresos crecieron. Lo que creció más rápido fue la estructura. Y cuando eso pasa, la variable de ajuste histórica en la Argentina siempre fue la misma: el que produce, el que emplea y el que factura en blanco.
Sobre ese punto vamos a seguir insistiendo.
Grupo de Gestión
Unión Nacional de Emprendedores, Pymes y Productores (UNEPP)
Fuente de los datos: Informe Trimestral N.º 130 de la Contraloría Municipal de San Martín de los Andes, difundido por Noticias de los Andes el 14 de septiembre de 2026.