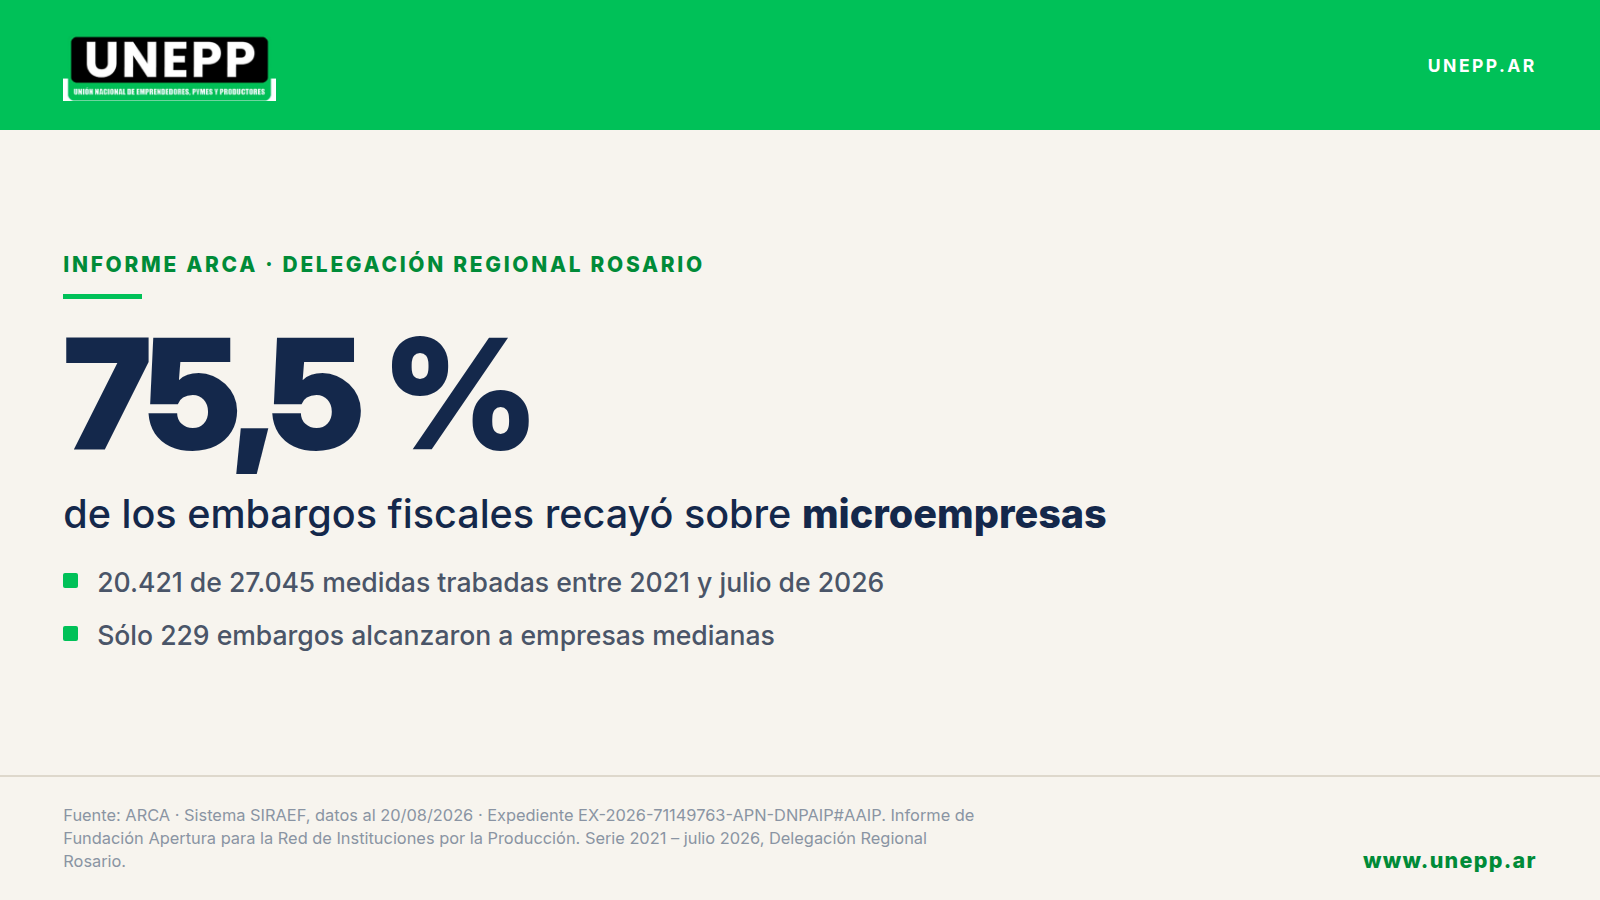
Un pedido de acceso a la información pública obligó a ARCA a mostrar sobre quién recae el instrumento más severo del procedimiento de ejecución fiscal. La respuesta, referida a la Delegación Regional Rosario, es contundente: de 27.045 embargos trabados entre 2021 y julio de 2026, 20.421 cayeron sobre microempresas. Tres de cada cuatro. Y la tendencia se profundiza año tras año.
Los datos no salieron de una publicación oficial de rutina. Fueron obtenidos por la Fundación Apertura, integrante de la Red de Instituciones por la Producción de Rosario, a través del expediente EX-2026-71149763-APN-DNPAIP#AAIP, remitido por el Ministerio de Economía el 23 de julio de 2026. ARCA respondió con cuatro series desagregadas por año y por categoría MiPyME de la Ley 25.300: cantidad de embargos, empresas alcanzadas, tiempo promedio de resolución y monto promedio de la pretensión fiscal.
Conviene decirlo desde el principio, porque hace a la seriedad de la discusión: este dato no mide evasión. No dice quién debe más ni quién cumple menos. Mide dónde se aplica el embargo, es decir, dónde el Estado decide inmovilizar cuentas y capital de trabajo para cobrar. Es una radiografía de la política de cobro coactivo leída por tamaño de empresa. Y esa radiografía muestra un instrumento que dejó de ser excepcional para volverse una práctica de alta frecuencia sobre el segmento más pequeño del entramado productivo.
El embargo se corrió hacia abajo
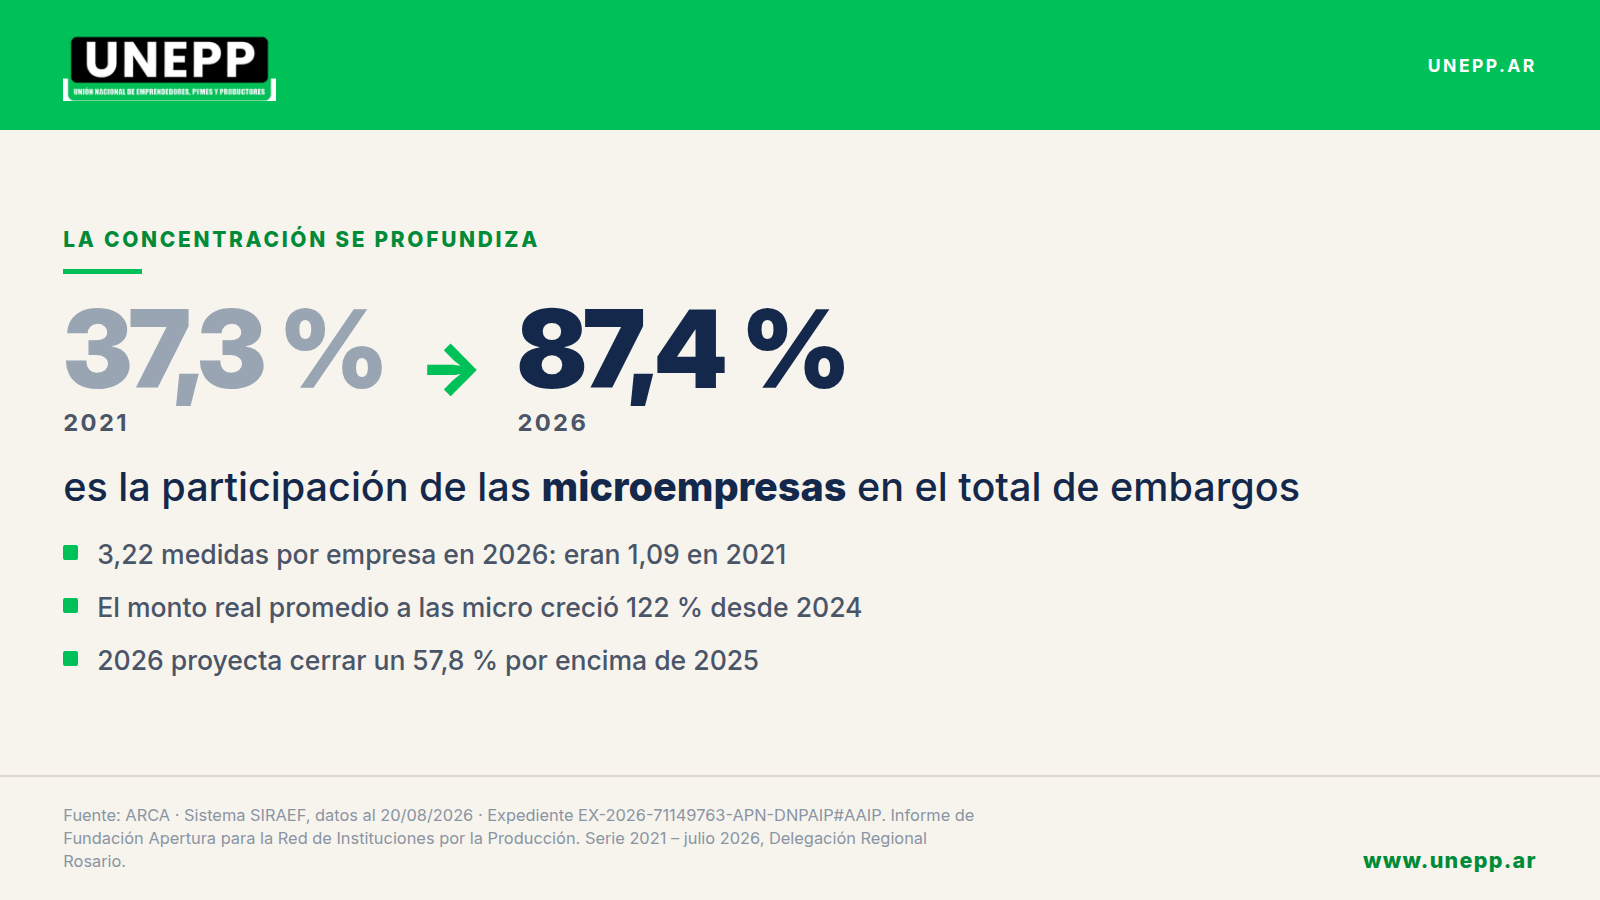
En 2021, las microempresas explicaban el 37,3 % de los embargos trabados. En 2026 explican el 87,4 %. No es un salto puntual: la curva sube sin interrupción desde 2022. Si se suma a las pequeñas empresas, el segmento micro + pequeña concentra el 91,9 % de las medidas de este año.
Del otro extremo de la serie, el contraste es elocuente: sobre 27.045 embargos del período, apenas 229 alcanzaron a empresas medianas. Menos del uno por ciento. Si se excluye a los contribuyentes sin caracterización MiPyME, la microempresa concentra el 92,0 % de los embargos a MiPyMEs; la pequeña, el 6,9 %; la mediana, el 1,0 %.
La política de cobro coactivo, en los hechos, prácticamente no toca al tramo superior del universo MiPyME.
Menos empresas, más medidas sobre cada una
Hay un segundo hallazgo que agrava el primero. El universo de firmas alcanzadas se redujo desde el pico de 2022, pero sobre las que quedan dentro del circuito de ejecución la presión se multiplicó: en 2021 el fisco trababa 1,09 medidas por empresa; en 2026 traba 3,22.
No se trata de casos nuevos que ingresan al sistema. Son las mismas empresas embargadas de forma reiterada, sin que la reiteración resuelva nada: quien no pudo pagar con las cuentas inmovilizadas una vez, difícilmente pueda hacerlo la tercera.
Y cada medida pesa más. Deflactado por IPC a pesos de julio de 2026, el monto real promedio de la pretensión fiscal sobre microempresas pasó de 8,8 millones en 2024 a 19,6 millones en 2026: un aumento del 122 %. Contra 2025, el incremento real es del 28,9 %. Más medidas por empresa, y cada medida por un importe real mayor, sobre el mismo universo de firmas pequeñas.
2026 corre a un ritmo muy superior
Con 3.713 medidas en apenas siete meses, 2026 proyecta cerrar en torno a los 6.365 embargos: un 57,8 % por encima de 2025 y el segundo registro más alto de toda la serie, sólo detrás del pico de 2022. En el segmento micro la aceleración es todavía mayor: +61,5 %.
Esta es, probablemente, la señal más relevante del informe. No describe un problema heredado: describe una trayectoria en curso, que se está profundizando mientras se escribe esta nota.
Seis meses de horizonte para quien no tiene ninguno
Una microempresa espera en promedio 181 días —seis meses— para que se resuelva un embargo. Una pequeña, 207. Una mediana de tramo I, 159; de tramo II, 144. La brecha se sostiene en casi todos los años de la serie: cuanto más chica la firma, más tiempo con las cuentas trabadas.
Conviene entender qué significan esos 181 días en una empresa de hasta siete personas ocupadas. Significan capital de trabajo inmovilizado en una unidad que opera con caja diaria y sin acceso a descubierto: la afectación sobre proveedores y salarios es inmediata. Significan pérdida de crédito comercial y de posición como proveedora, un vínculo que suele tardar más en recuperarse que la propia medida. Significan dos trimestres sin previsibilidad financiera en un segmento cuyo ciclo de planificación rara vez supera los noventa días. Y significan gestionar el levantamiento sin departamento legal ni fiscal propio, a un costo proporcionalmente muy superior al que enfrenta una empresa mediana.
El mismo instrumento produce efectos radicalmente distintos según el tamaño de la firma. Aplicado sin gradualidad, el embargo es regresivo: no ajusta la carga a la capacidad de absorberla, y su costo económico agregado —empleo perdido, cadenas de pago interrumpidas— puede terminar superando al crédito fiscal que persigue.
Una aclaración metodológica que el propio informe subraya y que corresponde no omitir: la caída del tiempo promedio de resolución de 454 días en 2021 a 21 días en 2026 no debe leerse como una mejora de gestión. Las medidas trabadas este año sólo pueden registrar plazos cortos, porque la base se cerró el 20 de agosto de 2026 y los casos aún abiertos no computan. Es un sesgo de truncamiento. La comparación válida es entre segmentos dentro de un mismo período: y ahí la brecha por tamaño es la que se describió más arriba.
4.853 embargos a quienes no figuran como MiPyME
Hay un dato que merece atención propia, porque señala un problema evitable. El 17,9 % de los embargos del período —4.853 medidas— recayó sobre CUIT que no registran ninguna caracterización MiPyME. Es la segunda categoría en volumen, por encima de pequeñas y medianas sumadas.
Buena parte de ese grupo no son grandes contribuyentes: son unidades productivas reales que no tramitaron o no mantuvieron vigente su Certificado MiPyME. Y son, además, el segmento peor tratado de toda la serie: 234 días promedio de resolución, un 29 % más que una microempresa. El monto promedio de su pretensión fiscal es el más bajo del cuadro, lo que confirma que se trata mayoritariamente de contribuyentes de escala reducida.
La caracterización MiPyME no es un trámite formal. Define condiciones diferenciales en planes de facilidades de pago y en el tratamiento del crédito fiscal. Regularizar la inscripción en el Registro MiPyME es hoy la acción de menor costo y mayor retorno inmediato que las entidades empresarias podemos promover entre nuestras asociadas. Desde UNEPP asumimos ese compromiso y lo ponemos a disposición de quien lo necesite.
Qué reclamamos
Nadie discute aquí la facultad de cobro. ARCA tiene el deber de perseguir el crédito fiscal, y una entidad seria no puede pedir lo contrario. Lo que estos datos ponen sobre la mesa es otra cosa: que el instrumento más severo de ese procedimiento se aplica de forma casi exclusiva sobre el segmento con menor capacidad de absorberlo, con intensidad creciente y por montos reales cada vez mayores.
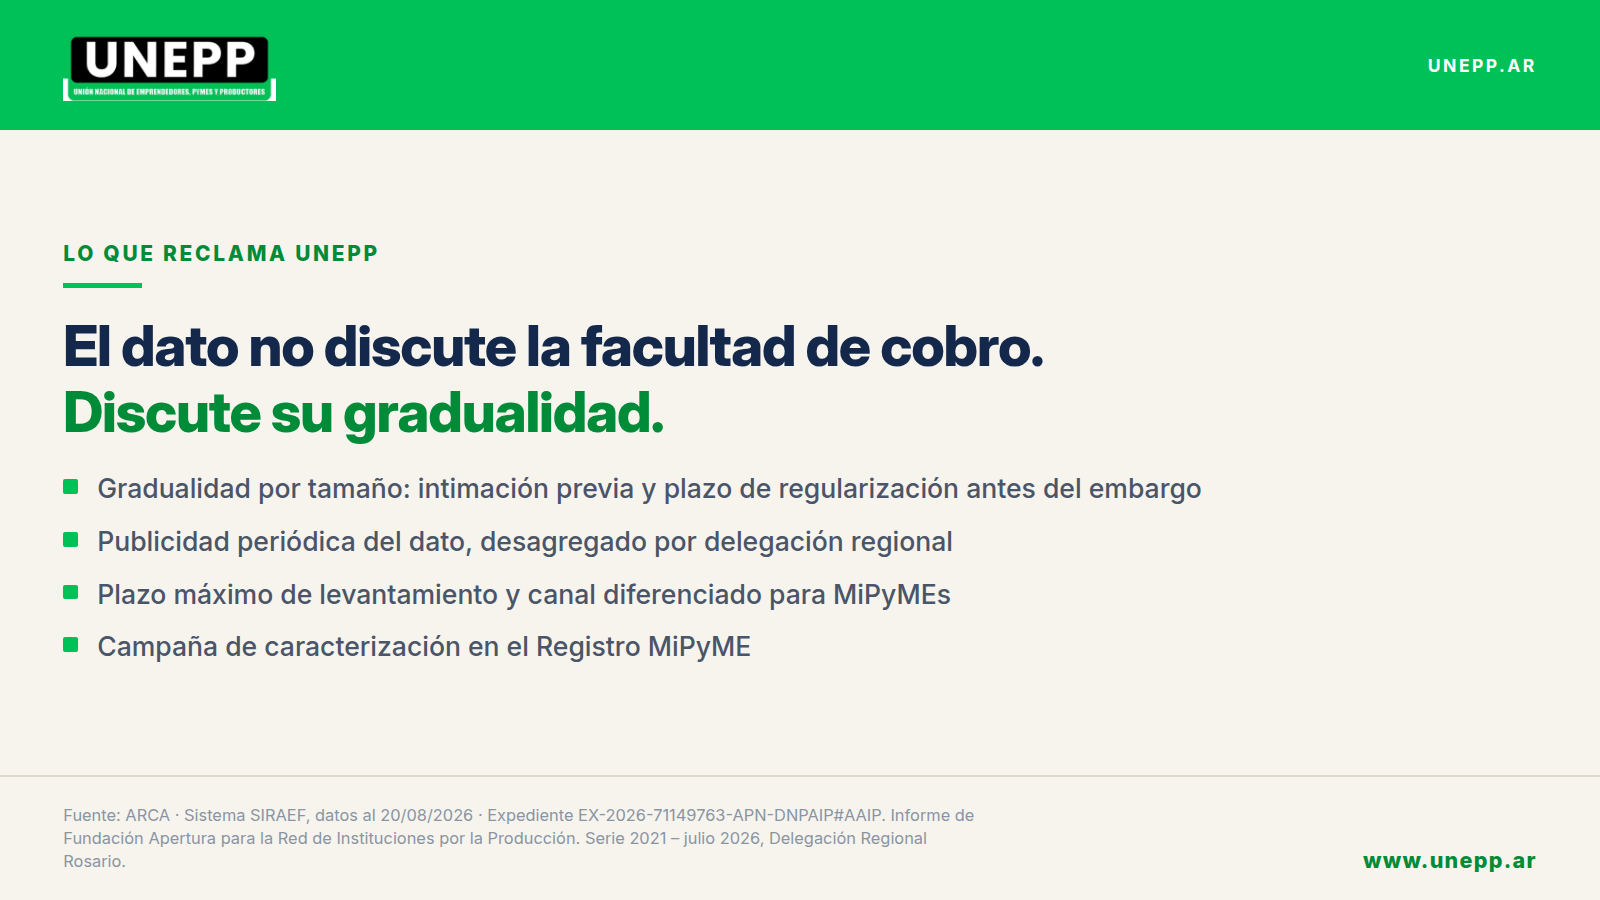
Sobre esa base, UNEPP reclama cuatro medidas concretas:
- Gradualidad por tamaño. Un régimen escalonado de medidas cautelares según categoría MiPyME, con intimación previa y plazo de regularización para micro y pequeñas empresas antes de llegar al embargo de cuentas.
- Publicidad periódica del dato. Que esta información se publique de manera regular y desagregada por delegación regional, sin necesidad de que una fundación tenga que iniciar un expediente de acceso a la información para conocerla.
- Reducción de los plazos de levantamiento. Un plazo máximo de resolución para MiPyMEs acreditadas y un canal de tramitación diferenciado. Seis meses con las cuentas trabadas no es un plazo administrativo: es una sentencia comercial.
- Campaña de caracterización MiPyME. Acción conjunta de las entidades empresarias para regularizar la inscripción de sus asociadas en el Registro y sacarlas del peor tramo de tratamiento.
Un régimen escalonado por tamaño no debilita la recaudación. La protege, porque protege la base productiva que la sostiene. Una empresa embargada hasta el cierre no paga sus deudas: deja de pagar todo lo demás.
El dato no discute la facultad de cobro. Discute su gradualidad.
Descargá el informe completo
Las catorce páginas del informe con las cuatro series desagregadas por año y por categoría MiPyME, los gráficos y la nota metodológica completa. Elaborado por Fundación Apertura para la Red de Instituciones por la Producción sobre la respuesta de ARCA al Expediente EX-2026-71149763-APN-DNPAIP#AAIP.
Fuente: ARCA — Agencia de Recaudación y Control Aduanero, Sistema SIRAEF, datos al 20/08/2026, en respuesta al Expediente EX-2026-71149763-APN-DNPAIP#AAIP. Informe elaborado por Fundación Apertura para la Red de Instituciones por la Producción, Rosario, septiembre de 2026. Los datos corresponden exclusivamente a la Delegación Regional Rosario de ARCA y no son extrapolables al total nacional ni a otras jurisdicciones. El año 2026 comprende siete meses (enero–julio); las proyecciones anualizadas se señalan como tales. Los montos reales se expresan en pesos de julio de 2026, deflactados por IPC INDEC.
Unión Nacional de Emprendedores, Pymes y Productores — UNEPP